Fiscalização ou auto de infração
A empresa precisa responder dentro do prazo, organizar provas e definir defesa administrativa ou judicial.
Risco fiscal · caixa · continuidade
Autuações, passivos, operações mal estruturadas e obrigações não compreendidas podem afetar caixa, patrimônio e continuidade. A análise jurídica precisa acompanhar a realidade da empresa.
Organizar o cenário fiscal
Matriz de risco
Sem essa visão, a empresa reage a notificações e dívidas sem critério de prioridade ou estratégia documental.
A empresa precisa responder dentro do prazo, organizar provas e definir defesa administrativa ou judicial.
Débitos, inscrições e parcelamentos existem, mas sem visão consolidada de risco, prescrição e impacto.
Expansão, reorganização, contrato ou modelo comercial avança sem análise jurídica das consequências.
Execução fiscal, bloqueio, garantia ou restrição exige resposta técnica e rápida.
A oportunidade é considerada sem comprovação, enquadramento ou análise do risco de questionamento.
A exposição fiscal não aparece de forma clara nas decisões de investimento, distribuição ou reorganização.
Legalidade + documentação
A estratégia deve considerar norma, documentação, operação real e tolerância ao risco. Economia sem sustentação jurídica pode se transformar em contingência maior do que o benefício esperado.
Escopo
Método executivo
Reunimos notificações, débitos, processos, documentos e informações da operação.
Avaliamos urgência, valor, fundamento, prova e efeito sobre caixa e patrimônio.
Definimos defesa, regularização, negociação ou medida judicial adequada ao caso.
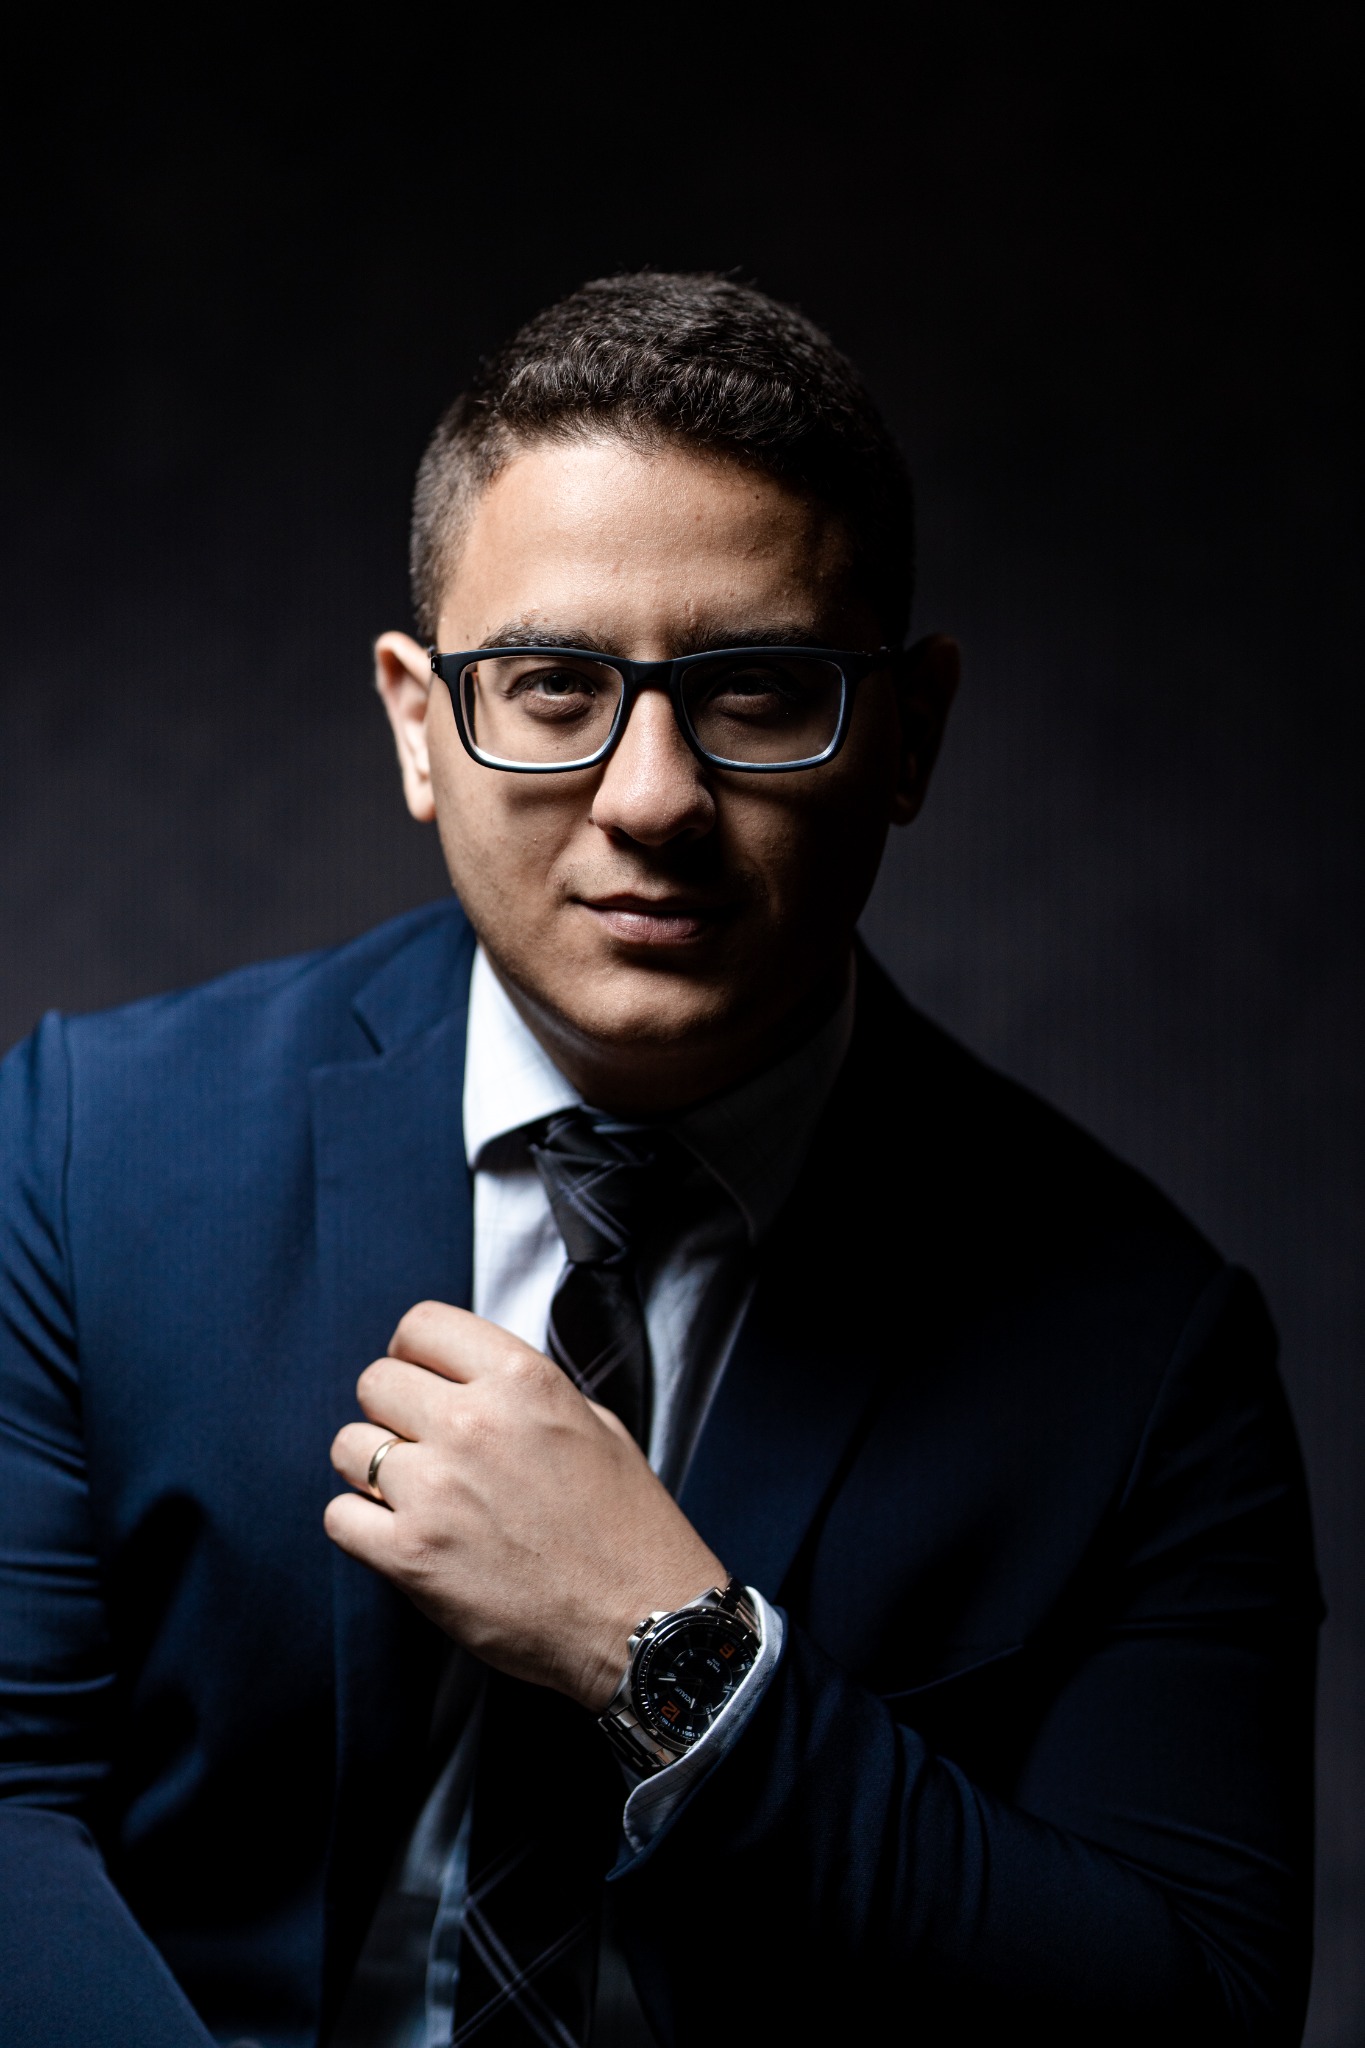
À frente da estratégia
Advogado · OAB/SP 443.787
Responsável pela condução estratégica das demandas empresariais do escritório. A análise considera o Direito, os documentos e o efeito prático de cada decisão sobre operação, patrimônio e continuidade.
Perguntas frequentes
As respostas são gerais. A orientação aplicável depende dos fatos, documentos e objetivos envolvidos.
Não. A contabilidade apura e registra as operações. A atuação jurídica interpreta riscos, defende a empresa e estrutura decisões com consequência tributária.
Não. Regularização, parcelamento, transação ou discussão dependem da natureza do débito, do momento processual e das regras aplicáveis.
Sim. O ideal é buscar orientação assim que a notificação é recebida, para preservar prazo, documentos e estratégia.
Significa estruturar decisões dentro da lei, com documentação e análise de risco. Eventual eficiência tributária depende da operação e das normas aplicáveis.
Próximo passo
O escritório indicará os documentos necessários e o formato de análise adequado à situação.